Annonce – sponsoreret indhold.
Dækker forsikringen skimmelsvamp i boligen? Det afhænger af, hvordan skimlen er opstået. Husforsikringen dækker typisk skimmel, når den er en følge af en pludselig og uforudset skade, f.eks. et rørbrud eller en vandskade. Den dækker som hovedregel ikke skimmel, der skyldes langvarig fugt, kondens, mangelfuld ventilation eller udskudt vedligehold. Forsikringsselskaber skelner skarpt mellem akutte skader og snigende fugtproblemer, fordi forsikring dækker det uforudsete og ikke det, der kunne være undgået. Netop derfor er dokumentation afgørende: Du skal kunne vise, hvor fugten kommer fra, og hvornår den startede. En professionel undersøgelse af fugt og vækst er ofte det, der afgør, om sagen bliver godkendt eller afvist.
Hvornår dækker forsikringen skimmelsvamp efter en vandskade?
Skimmel er sjældent en selvstændig forsikringsbegivenhed. Selskabet vurderer i stedet, om den underliggende fugtskade er dækket. Hvis den er, følger skimlen ofte med som en følgeskade. Typiske eksempler på dækkede skader er:
- Pludselige rørskader, f.eks. sprængte vand- eller varmerør i væg eller gulv.
- Udstrømning fra installationer, f.eks. en vaskemaskine, opvaskemaskine eller varmtvandsbeholder, der pludselig svigter.
- Storm, skybrud og andre dækkede naturskader, hvis dine vilkår dækker dem, og vandet er trængt ind på en måde, policen omfatter.
Her opstår skimlen typisk som konsekvens af en hændelse, der kan tidsfæstes. Det er en stor fordel, for så kan du pege på et konkret tidspunkt og en konkret årsag. Husforsikringen dækker bygningen, mens indboforsikringen kan komme på tale for møbler, tøj og andre løsøregenstande, der er skimmelangrebet som følge af en dækket skade. Nogle selskaber har desuden særskilt dækning for råd- og svampeskader, ofte med snævre vilkår. Tjek derfor din police og dine betingelser, og spørg selskabet, hvis ordlyden er uklar.
Mange står dog i en gråzone. Skimlen er opdaget bag et skab, og ingen ved, om den kommer fra en gammel, snigende utæthed eller et nyligt rørbrud. I den situation giver en undersøgelse af skimmel i boligen mening, fordi fugtmålinger og mønstret i skaden kan pege på kilden, før du taler med selskabet.
Hvornår dækker forsikringen ikke skimmelsvamp?
Selskaberne afviser typisk sager, hvor fugten har været der længe, eller hvor årsagen ligger i boligens brug og vedligehold. De mest almindelige afslagsgrunde er:
- Kondens og dårligt indeklima: Utilstrækkelig udluftning, tørring af tøj indendørs eller for lav varme kan give kondens og skimmel på kolde flader.
- Manglende vedligehold: Utætte tagrender, sprækker i facaden, defekte fuger eller et utæt tag, som ejeren ikke har fået rettet.
- Grundfugt og opstigende fugt: Fugt, der trænger ind udefra over længere tid, betragtes sjældent som en pludselig skade.
- Byggefejl og konstruktionsfejl: Kuldebroer, forkert isolering eller manglende fugtspærre er ikke en forsikringsbegivenhed. Her kan byggeskadeforsikring, rådgiver- eller håndværkeransvar eller en tidligere sælger være mere relevante spor.
- Gradvise skader: Dryp fra en lille utæthed i et rør, der har løbet over måneder eller år, vurderes ofte som ikke-pludselig.
Selv når selskabet siger nej til skimlen, kan en tilgrundliggende rørskade stadig være dækket. Det skal du have afklaret særskilt.
Hvorfor styrker uvildig dokumentation din sag?
Forsikringsselskabet vil gerne vide tre ting: hvad der er sket, hvornår det skete, og om du kunne have forhindret det. Et selskab kan sende sin egen taksator, men det er ikke dermed sagt, at vurderingen er til din fordel. En uvildig rådgiver, der ikke har økonomisk interesse i udfaldet, giver dig et selvstændigt fagligt grundlag at stå på.
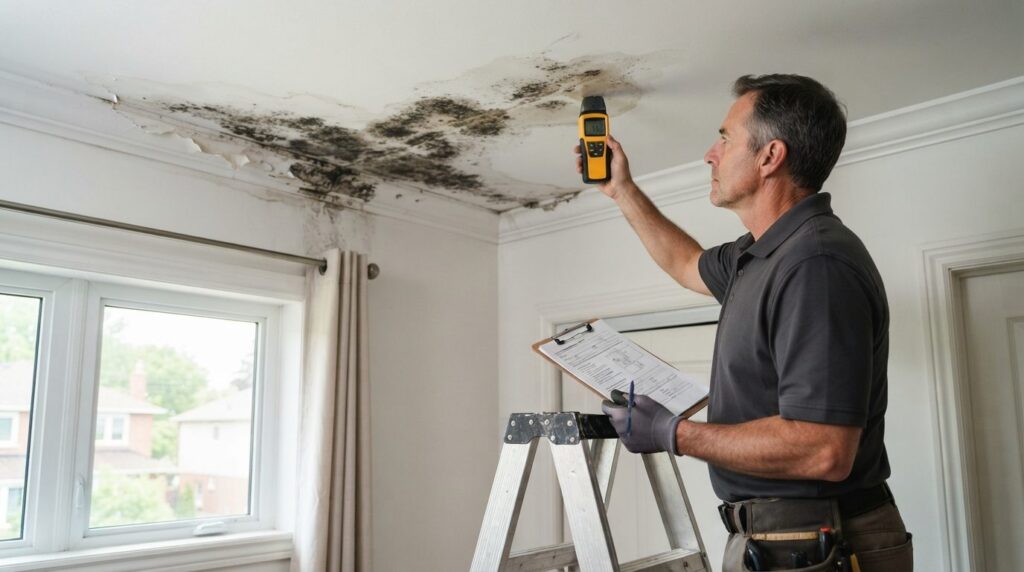
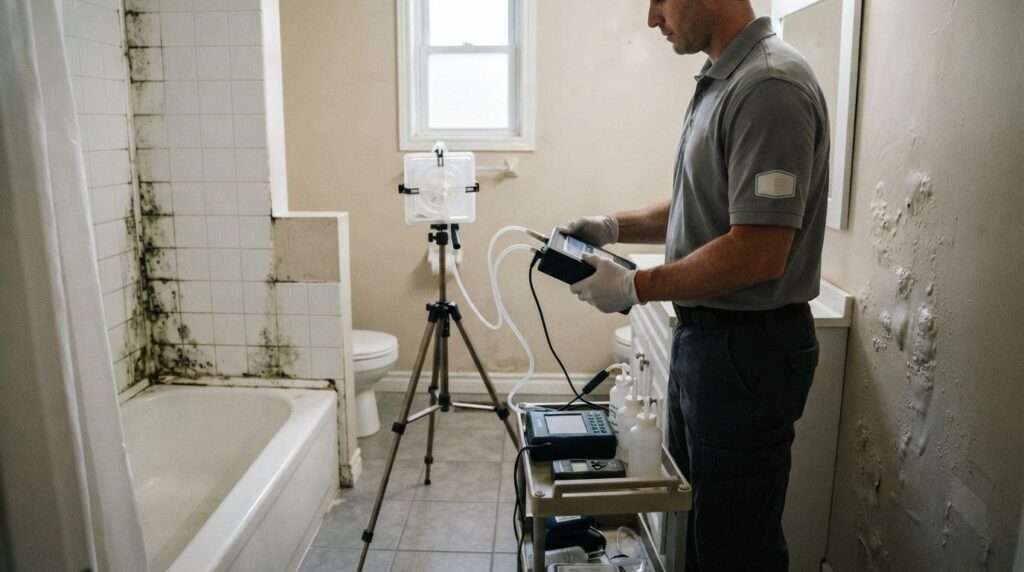
En grundig undersøgelse kortlægger typisk fugtkilden, måler fugtindholdet i vægge, gulve og lofter og tager om nødvendigt prøver til laboratorieanalyse. Det er netop den slags oplysninger, der kan skelne mellem en akut skade og et langvarigt fugtproblem. Husk, at et termisk kamera viser temperatur og ikke fugt, så fund bør bekræftes med fugtmåling. En skriftlig rapport med fotos, måletal, analysesvar og en vurdering af omfang og årsag kan du bruge direkte over for selskabet. Rapporten kan tilkøbes og er ikke altid inkluderet i den viste pris, så spørg om det, inden du bestiller.
Vær realistisk: En rapport garanterer ikke dækning. Men den gør din sag langt mere håndgribelig, og den kan være grundlag for at klage, hvis du er uenig i selskabets afgørelse.
Hvilke skridt tager du, fra du opdager skimlen, til du anmelder skaden?
Rækkefølgen betyder noget. Gør det sådan:
- Stop skaden, hvis du kan. Luk for vandet, hvis der er en synlig lækage, og kontakt en VVS-installatør. Du har som forsikringstager pligt til at begrænse skaden.
- Fotografér alt, før du rører noget. Tag billeder af skimlen, fugtskjolder, afskallet maling og de møbler eller ting, der er ramt. Brug gerne en genstand til størrelsesforhold og notér dato.
- Rengør ikke og riv ikke ned. Fjerner du skimlen eller skadede materialer, forsvinder dokumentationen. Hold dig til nødtiltag.
- Kontakt dit forsikringsselskab i god tid. Anmeld skaden hurtigst muligt, og spørg, hvad de kræver af dokumentation. Notér dato, navn og hvad der blev aftalt.
- Få skaden undersøgt. Er årsagen uklar, så bestil en uvildig fugt- og skimmelundersøgelse, inden der repareres. Besøget tager typisk 1-2 timer.
- Gem alle bilag: Rapporter, fakturaer fra VVS og håndværkere, kvitteringer for tørring og tidligere eftersyn.
Hvordan er det, hvis du lejer eller bor i ejerforening?
Er du lejer, er det normalt udlejers bygningsforsikring, der dækker bygningsskaden, mens din egen indboforsikring kan dække dine ting. Skriv til udlejer med det samme, og lad gerne dokumentationen følge med. I en ejerforening eller andelsbolig er det foreningens forsikring, der som udgangspunkt dækker fælles bygningsdele, mens dit indbo og eventuelle forbedringer afhænger af din egen police. Kontakt bestyrelsen, før du går i gang med noget.
Hvordan undgår du, at sagen afvises pga. manglende dokumentation?
De fleste afvisninger skyldes ikke, at skaden er uforsikret, men at den ikke kan dokumenteres. Disse fejl er de mest almindelige:
- At vente for længe med at anmelde. Selskaber kan påberåbe sig, at skaden er blevet større, fordi du har ventet. Handl, så snart du ser noget mistænkeligt.
- At reparere først. Hvis selskabet ikke har kunnet se skaden, kan det være svært at få den bevist bagefter.
- At nøjes med et enkelt billede. Brug oversigtsbilleder og nærbilleder og gem originalfilerne.
- At mangle historik. Kan du vise, at rør, tag og udluftning har været vedligeholdt, står du stærkere over for en påstand om forsømmelse.
- At gætte på årsagen. Skriv det, du ved, og lad en fagperson vurdere resten.
Får du afslag, kan du bede om en skriftlig begrundelse og anke til Ankenævnet for Forsikring. Forbrugerrådet Tænk og Finanstilsynet har desuden generel vejledning om dine rettigheder som forsikringstager. Er der store beløb på spil, kan du overveje at søge individuel rådgivning, f.eks. hos en advokat eller din retshjælpsdækning, hvis du har en sådan.
Hvad er dit næste skridt, hvis du har mistanke om skimmel?
Start med at tage billeder, undlad at rydde op, og ring til forsikringsselskabet for at høre, hvilke krav de stiller. Er kilden uklar, eller har du mistanke om skjult skimmel bag vægge og gulve, så få fugten kortlagt, inden du reparerer. Kan du se en lille plet i badeværelsesfugen og kender årsagen, behøver du sjældent en undersøgelse. Det er det skjulte og det tilbagevendende, den er til for. Med dokumentation i hånden kan du tale med selskabet på et oplyst grundlag, og det er den bedste beskyttelse mod en uberettiget afvisning.